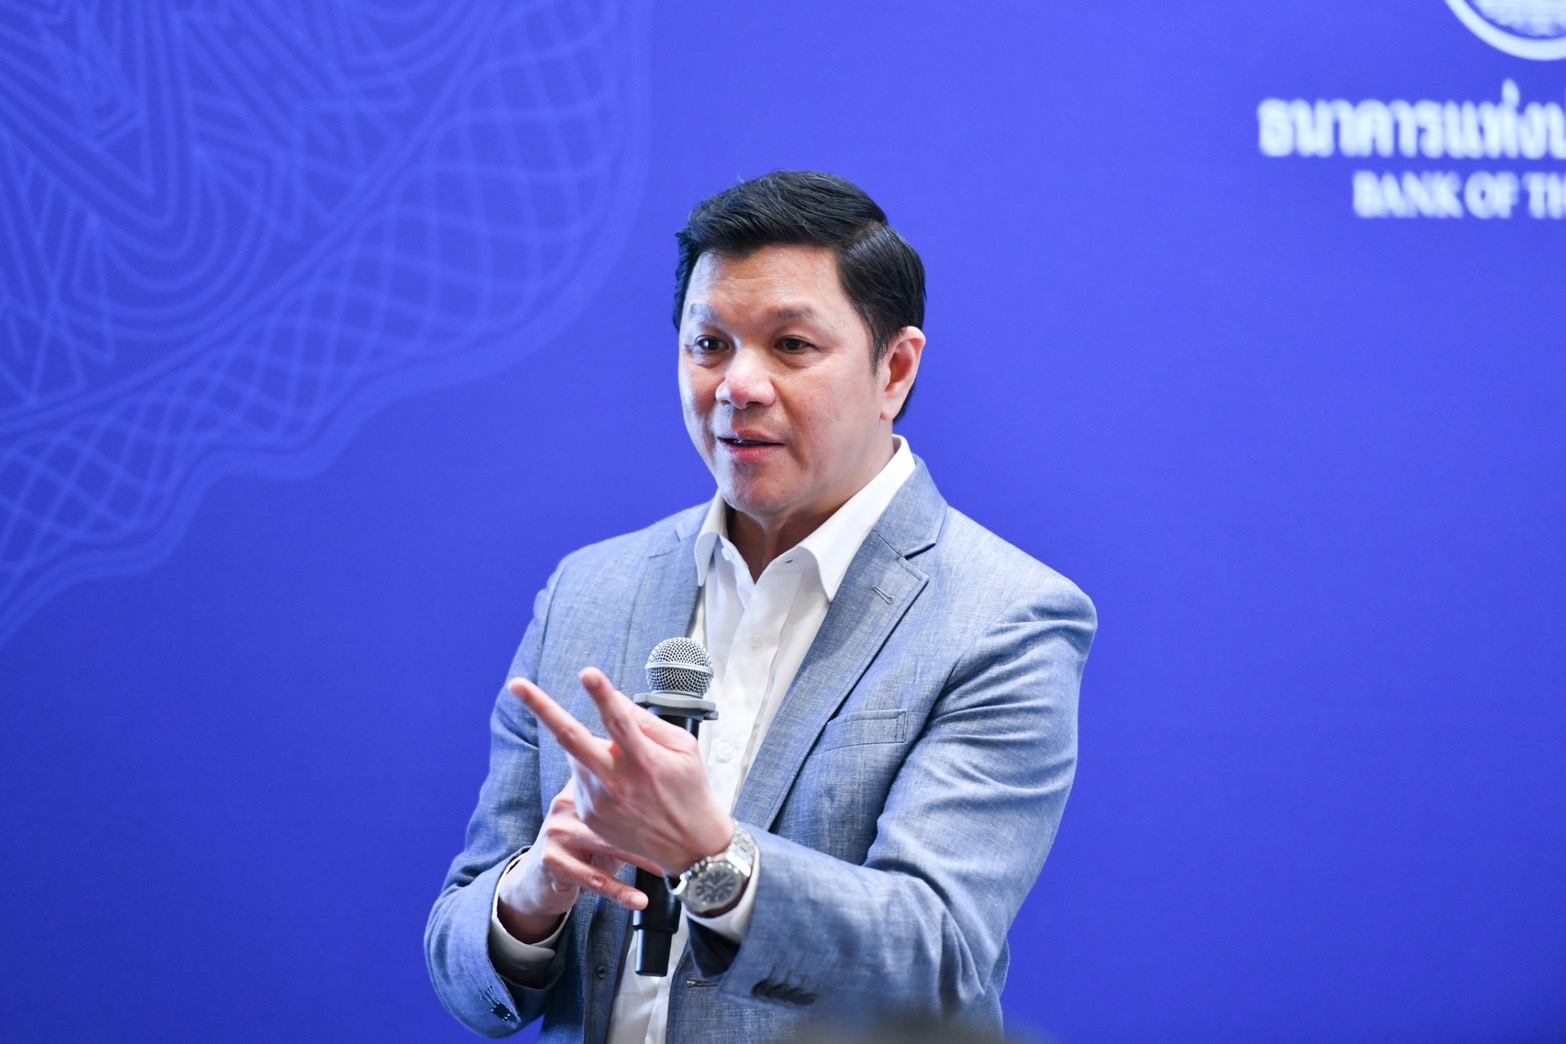
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยถึงทิศทางการดำเนินงานของ ธปท. ว่า ในปี 2570 จะให้ความสำคัญกับการแก้ไขปัญหาหนี้ครัวเรือน การเพิ่มโอกาสให้ผู้ประกอบการวิสาหกิจขนาดกลางและขนาดย่อม (SMEs) เข้าถึงสินเชื่อ รวมถึงการยกระดับการกำกับดูแลผู้ประกอบธุรกิจทางการเงินที่ไม่ใช่ธนาคารพาณิชย์ (Non-Bank) ซึ่งจะนำไปสู่การปรับโครงสร้างองค์กรครั้งสำคัญในรอบหลายสิบปี
เรื่องสำคัญที่สุดเรื่องหนึ่งในปีหน้าคือการแก้ไขปัญหาหนี้ครัวเรือน โดยต้องดำเนินการทั้งการจัดการหนี้เดิม และควบคุมการก่อหนี้ใหม่ โดยเฉพาะสินเชื่อเพื่อการบริโภคที่ประชาชนสามารถเข้าถึงได้ง่ายผ่านแพลตฟอร์มดิจิทัล
ปัจจุบันคนรุ่นใหม่จำนวนมากเริ่มเข้าถึงสินเชื่อได้ตั้งแต่อายุยังน้อย แตกต่างจากอดีตที่ผู้ขอสินเชื่อต้องมีงานประจำ มีรายได้มั่นคง และผ่านการทำงานมาระยะหนึ่งก่อนจึงจะสามารถกู้เงินได้ ขณะที่แพลตฟอร์มดิจิทัลสามารถนำข้อมูลพฤติกรรมการซื้อสินค้าและการใช้จ่ายมาประเมินรายได้ เพื่อกำหนดวงเงินสินเชื่อให้ลูกค้า และเมื่อมีประวัติชำระหนี้ตามกำหนดก็อาจได้รับการเพิ่มวงเงินอย่างต่อเนื่อง
แม้รูปแบบธุรกิจดังกล่าวไม่ใช่เรื่องผิด แต่ ธปท. เห็นว่าจำเป็นต้องกำหนดหลักเกณฑ์กำกับดูแลให้เหมาะสม เพื่อป้องกันไม่ให้ประชาชนก่อหนี้เกินความสามารถในการชำระคืน
“ถ้าเราแก้หนี้เก่าเพียงอย่างเดียว แต่ไม่ควบคุมการก่อหนี้ใหม่ โดยเฉพาะสินเชื่อเพื่อการบริโภคที่เข้าถึงง่ายเกินไป ปัญหาหนี้ครัวเรือนก็ไม่มีวันจบ” นายวิทัยกล่าว
เปิด 4 กลไกดันสินเชื่อ SMEs ตั้งเป้าเพิ่มปีละแสนล้าน
สำหรับการแก้ปัญหาผู้ประกอบการ SMEs เข้าถึงสินเชื่อยาก ธปท. วางแนวทางดำเนินงาน 4 ด้าน เพื่อเพิ่มโอกาสให้ SMEs ที่มีคุณภาพสามารถเข้าถึงแหล่งเงินทุนได้ โดยปัจจุบันผู้ประกอบการ SMEs ที่มีคุณภาพและมีประสิทธิภาพ สามารถเข้าถึงสินเชื่อได้เพียงประมาณ 21%
แนวทางแรกคือการพัฒนา Credit Portal หรือแพลตฟอร์มกลางที่เชื่อมโยงผู้ขอสินเชื่อกับผู้ให้บริการสินเชื่อเข้าด้วยกัน โดยมีลักษณะคล้ายตลาดกลาง (Marketplace) เพื่อให้ผู้ประกอบการมีโอกาสพบผู้ให้สินเชื่อรายใหม่ หากธนาคารเดิมไม่อนุมัติสินเชื่อ หรือเสนออัตราดอกเบี้ยและเงื่อนไขที่ไม่เหมาะสม
ระบบดังกล่าวยังช่วยให้ผู้ประกอบการที่มีสินเชื่ออยู่แล้ว สามารถเปรียบเทียบข้อเสนอและย้ายสินเชื่อไปยังผู้ให้บริการรายอื่น (Refinance) หากได้รับเงื่อนไขที่ดีกว่า ซึ่งจะช่วยเพิ่มการแข่งขันในตลาดสินเชื่อ โดยคาดว่าจะมีความชัดเจนเกี่ยวกับโครงการในช่วงเดือนธันวาคม 2569 ถึงมกราคม 2570
แนวทางที่สอง คือการสร้างกลไกค้ำประกันสินเชื่อรูปแบบใหม่ให้เป็นกลไกระยะยาว เพื่อช่วยลดความเสี่ยงของสถาบันการเงิน และสนับสนุนการปล่อยสินเชื่อใหม่แก่ SMEs โดยคาดหวังว่าจะสามารถเริ่มดำเนินการได้ในช่วงต้นปี 2570
นายวิทัยระบุว่า หากกลไกดังกล่าวสามารถเพิ่มการปล่อยสินเชื่อใหม่แก่ SMEs ได้ปีละ 100,000 ล้านบาท ต่อเนื่องเป็นระยะเวลา 5 ปี จะคิดเป็นวงเงินสินเชื่อใหม่รวม 500,000 ล้านบาท
อย่างไรก็ตาม การดำเนินงานดังกล่าวจำเป็นต้องอาศัยความร่วมมือจากกระทรวงต่าง ๆ ธนาคารพาณิชย์ ธนาคารของรัฐ และหน่วยงานที่เกี่ยวข้อง พร้อมกำหนดตัวชี้วัดผลการดำเนินงาน (KPI) ร่วมกัน เพื่อแก้ปัญหาสินเชื่อ SMEs ที่หดตัวอย่างต่อเนื่อง
แนวทางที่สาม คือการนำข้อมูลทางเลือกมาใช้ประเมินความสามารถในการชำระหนี้ ผ่านโครงการแลกเปลี่ยนข้อมูล ซึ่งดำเนินการร่วมกับหน่วยงานที่เกี่ยวข้อง รวมถึงสมาคมธนาคารไทย โครงการดังกล่าวมีเป้าหมายช่วยให้ประชาชนที่ไม่มีรายได้ประจำ เช่น ผู้ประกอบอาชีพอิสระ พ่อค้า แม่ค้า และผู้ประกอบการรายย่อย สามารถนำข้อมูลจากกิจกรรมทางเศรษฐกิจมาใช้ประกอบการพิจารณาสินเชื่อ เนื่องจากคนกลุ่มนี้อาจมีรายได้จริง แต่ธนาคารไม่สามารถประเมินรายได้และความสามารถในการชำระหนี้จากเอกสารตามรูปแบบเดิมได้
“หากทำสำเร็จ ผมคิดว่าจะเป็นการเปลี่ยนเกมของประเทศ โดยเฉพาะการเข้าถึงสินเชื่อของผู้ประกอบการรายย่อย” นายวิทัยกล่าว
ส่วนแนวทางที่สี่ คือการเพิ่มการแข่งขันในตลาดสินเชื่อ ผ่านการลดต้นทุน การพัฒนาการใช้ข้อมูลเครดิต และการสร้างกลไกให้ผู้ขอสินเชื่อกับผู้ให้บริการพบกันได้ง่ายขึ้น เพื่อทำให้สถาบันการเงินสามารถขยายสินเชื่อได้ภายใต้ระดับความเสี่ยงที่เหมาะสม
ยกเครื่องกำกับ Non-Bank 3,000 ราย
ธปท. เตรียมยกระดับการกำกับดูแลธุรกิจ Non-Bank ครั้งใหญ่ โดยปรับโครงสร้างภายในองค์กรและจัดตั้งสายงานกำกับดูแลผู้ประกอบธุรกิจที่ไม่ใช่ธนาคารพาณิชย์โดยเฉพาะ
ที่ผ่านมา หลังวิกฤตเศรษฐกิจปี 2540 ธปท. ให้ความสำคัญกับการกำกับดูแลสถาบันการเงินที่รับฝากเงินเป็นหลัก เพื่อป้องกันปัญหาสถาบันการเงินขาดความมั่นคงและไม่สามารถคืนเงินฝากให้ประชาชนได้ ขณะที่การตรวจสอบธุรกิจ Non-Bank ยังมีขอบเขตจำกัด และกระจายอยู่ตามหน่วยงานต่าง ๆ ภายใน ธปท.
การปรับโครงสร้างครั้งนี้จึงจะนำงานกำกับดูแลธุรกิจ Non-Bank มารวมกัน เพื่อให้สามารถตรวจสอบได้อย่างมีประสิทธิภาพมากขึ้น
ปัจจุบันผู้ประกอบธุรกิจในกลุ่มดังกล่าวมีรวมประมาณ 3,000 ราย ทำให้ไม่สามารถใช้วิธีตรวจสอบแบบเดิมทั้งหมดได้ ธปท. จึงเตรียมนำการวิเคราะห์ข้อมูลมาใช้มากขึ้น พร้อมจัดทีมตรวจสอบตามขนาดและความสำคัญของผู้ประกอบการ โดยผู้ประกอบการรายใหญ่ที่มีผลกระทบต่อระบบมากจะต้องได้รับการกำกับดูแลเข้มข้นตามระดับความเสี่ยง
เป้าหมายสำคัญคือการคุ้มครองผู้บริโภค โดยเฉพาะการป้องกันการคิดดอกเบี้ยและค่าธรรมเนียมเกินหลักเกณฑ์ รวมถึงการเอาเปรียบผู้ใช้บริการทางการเงิน
จับตา Non-Bank ใช้ใบอนุญาตผิดประเภท คิดดอกเบี้ย 33% แทน 25%
นายวิทัยกล่าวว่า ปัญหาที่พบในธุรกิจ Non-Bank คือผู้ประกอบการบางรายถือใบอนุญาตให้บริการสินเชื่อหลายประเภท และนำใบอนุญาตมาใช้ปะปนกัน โดยเฉพาะสินเชื่อส่วนบุคคลที่มีเพดานอัตราดอกเบี้ย 25% ต่อปี และสินเชื่อนาโนไฟแนนซ์ (Nano Finance) ซึ่งมีเพดานอัตราดอกเบี้ย 33% ต่อปี
เดิมทีการกำหนดอัตราดอกเบี้ยนาโนไฟแนนซ์ที่สูงกว่าสินเชื่อส่วนบุคคล มีวัตถุประสงค์เพื่อสนับสนุนประชาชนให้เข้าถึงแหล่งเงินทุนสำหรับประกอบอาชีพหรือค้าขาย แต่กลับพบว่าผู้ประกอบการบางรายนำสินเชื่อที่ควรคิดดอกเบี้ยตามเกณฑ์สินเชื่อส่วนบุคคล 25% ไปคิดในอัตรา 33% ตามเกณฑ์นาโนไฟแนนซ์
นอกจากนี้ ยังพบปัญหาการคิดค่าธรรมเนียมเกินเกณฑ์ การเรียกเก็บดอกเบี้ยสูงกว่าอัตราที่กำหนด รวมถึงการนำดอกเบี้ยค้างชำระมารวมเป็นเงินต้น
ตัวอย่างเช่น เมื่อลูกหนี้ผิดนัดชำระ ผู้ประกอบการบางรายอาจปล่อยสินเชื่อก้อนใหม่ให้ลูกหนี้นำไปชำระหนี้เดิม แล้วนำเงินต้นและดอกเบี้ยค้างชำระมารวมเป็นยอดหนี้ใหม่ ส่งผลให้เกิดการคิดดอกเบี้ยบนดอกเบี้ย
นายวิทัยยืนยันว่า ปัญหาเหล่านี้เป็นเรื่องที่ ธปท. ต้องเข้าไปจัดการ และจะเพิ่มความเข้มงวดในการกำกับดูแลผู้ประกอบการกลุ่มดังกล่าวในปีหน้า
คุมสินเชื่อซื้อก่อนจ่ายทีหลัง จำกัดวงเงิน 2 หมื่นบาท ห้ามปิดสิทธิซื้อสดเมื่อผิดนัด
อีกมาตรการสำคัญคือการนำธุรกิจซื้อก่อนจ่ายทีหลัง (Buy Now, Pay Later หรือ BNPL) เข้ามาอยู่ภายใต้การกำกับดูแลของ ธปท. เพื่อป้องกันปัญหาการก่อหนี้เกินตัว โดยเฉพาะในกลุ่มคนรุ่นใหม่
นายวิทัย กล่าวว่า ธปท. เตรียมปรับโครงสร้างการกำกับดูแลสินเชื่อส่วนบุคคลให้ครอบคลุมใบอนุญาตรวม 6 ประเภท โดยผู้ประกอบการที่ยังไม่มีใบอนุญาตจะต้องยื่นขออนุญาตและปฏิบัติตามหลักเกณฑ์ที่กำหนด
สำหรับบริการ BNPL เบื้องต้นคาดว่าจะมีผู้ประกอบการยื่นขออนุญาตประมาณ 7 ราย โดยแนวทางที่กล่าวถึงครอบคลุมการกำหนดอายุผู้ใช้บริการขั้นต่ำ 20 ปี วงเงินสินเชื่อไม่เกิน 20,000 บาท และอัตราดอกเบี้ยไม่เกิน 15% ต่อปี รวมถึงต้องพิจารณารายได้และความสามารถในการชำระหนี้ของผู้ใช้บริการ
ผู้ประกอบการยังต้องแสดงอัตราดอกเบี้ยที่แท้จริง (Effective Interest Rate) ให้ลูกค้าเข้าใจต้นทุนการกู้ยืมทั้งหมดอย่างชัดเจน
อีกประเด็นที่ ธปท. ให้ความสำคัญคือการคุ้มครองผู้บริโภคกรณีผิดนัดชำระหนี้ หลังพบว่าผู้ประกอบการบางรายใช้วิธีระงับสิทธิซื้อสินค้าบนแพลตฟอร์มทั้งหมด หากลูกค้าไม่ชำระหนี้จากบริการ BNPL
แนวทางกำกับดูแลใหม่จะไม่อนุญาตให้ใช้วิธีดังกล่าว แม้ลูกค้าจะผิดนัดชำระหนี้ แต่หากต้องการซื้อสินค้าด้วยเงินสดตามปกติ จะต้องยังสามารถใช้บริการแพลตฟอร์มได้ โดยผู้ประกอบการต้องใช้วิธีติดตามหนี้หรือบริหารความเสี่ยงในรูปแบบอื่นแทน
ทั้งนี้ ธปท. อยู่ระหว่างเปิดรับฟังความคิดเห็นเกี่ยวกับแนวทางกำกับ BNPL ตั้งแต่วันที่ 16 ตุลาคม ถึง 15 พฤศจิกายน 2569 จึงต้องติดตามข้อสรุปของหลักเกณฑ์อย่างเป็นทางการอีกครั้ง
ยกเครื่องร้านแลกเงิน ส่อหลุดระบบหลายร้อยราย หากไม่ผ่านเกณฑ์
นายวิทัยกล่าวถึงแผนยกระดับการกำกับดูแลธุรกิจแลกเปลี่ยนเงินตราต่างประเทศ (Money Changer) ว่า จะเป็นอีกภารกิจสำคัญในปี 2570 เนื่องจากปัจจุบันมีผู้ประกอบการจำนวนมากที่ยังไม่ปฏิบัติตามหลักเกณฑ์อย่างครบถ้วน ทั้งการส่งเอกสาร การรายงานข้อมูล และการตรวจสอบตามที่กำหนด
ธปท. จึงเตรียมยกเครื่องระบบกำกับดูแลใหม่ทั้งหมด โดยผู้ประกอบการที่ไม่สามารถปฏิบัติตามมาตรฐานที่กำหนดอาจต้องออกจากระบบ ซึ่งอาจมีจำนวนหลักร้อยรายหรือหลายร้อยราย
ส่วนผู้ประกอบการที่ยังดำเนินธุรกิจต่อไปจะต้องปฏิบัติตามมาตรฐานการดำเนินงาน การรายงานข้อมูล และการตรวจสอบธุรกรรมอย่างเหมาะสม เพื่อป้องกันไม่ให้ธุรกิจแลกเปลี่ยนเงินตราถูกใช้เป็นช่องทางฟอกเงิน หรือเปลี่ยนเงินที่มีแหล่งที่มาน่าสงสัยเป็นเงินตราต่างประเทศ
ทั้งนี้ จำนวนผู้ประกอบการที่อาจต้องออกจากระบบยังเป็นการประเมินเบื้องต้น ไม่ใช่จำนวนผู้ประกอบการที่ถูกเพิกถอนใบอนุญาตแล้ว
เดินหน้า Stablecoin บาท ผูกมูลค่า 1 ต่อ 1 จำกัดผู้ออกเหรียญช่วงแรก
นายวิทัยเปิดเผยถึงความคืบหน้าการกำกับดูแล Stablecoin หรือสินทรัพย์ดิจิทัลที่ออกแบบให้มีมูลค่าคงที่ โดยอ้างอิงกับเงินบาทว่า ธปท. เตรียมกำหนดหลักเกณฑ์รองรับการออกและใช้งานสินทรัพย์ดิจิทัลประเภทดังกล่าว เพื่อให้สอดคล้องกับพัฒนาการทางเทคโนโลยีทางการเงิน
หลักการสำคัญคือ Stablecoin ที่อ้างอิงเงินบาทต้องมีสินทรัพย์รองรับเต็มจำนวนในอัตรา 1 ต่อ 1 เพื่อไม่ให้เกิดการเพิ่มปริมาณเงินในระบบโดยไม่มีสินทรัพย์รองรับ
ในระยะแรก ธปท. มีแนวทางจำกัดจำนวนผู้ออกเหรียญ (Issuer) เพื่อให้สามารถกำกับดูแลคุณภาพและความมั่นคงของระบบได้อย่างมีประสิทธิภาพ ก่อนพิจารณาขยายการดำเนินงานในอนาคต
Stablecoin ที่อ้างอิงเงินบาทอาจเข้ามามีบทบาทในการทำธุรกรรมสินทรัพย์ดิจิทัล โดยผู้ลงทุนที่ขายสินทรัพย์อย่าง Bitcoin หรือ Ethereum อาจมีทางเลือกในการพักเงินไว้ในสินทรัพย์ดิจิทัลที่อ้างอิงเงินบาท แทนการใช้ Stablecoin ที่อ้างอิงเงินดอลลาร์สหรัฐ เช่น USDC
นอกจากนี้ ยังสามารถนำไปพัฒนาบริการชำระเงินแบบตั้งเงื่อนไขอัตโนมัติ (Programmable Payment) เพื่อรองรับธุรกรรมทางการเงินรูปแบบใหม่ได้
แม้ในช่วงแรกปริมาณการใช้งานอาจยังไม่มาก แต่คาดว่าจะเพิ่มขึ้นตามพัฒนาการของเทคโนโลยีและระบบการเงิน
ปัจจุบัน ธปท. เปิดรับฟังความคิดเห็นเกี่ยวกับหลักการกำกับดูแล THB Stablecoin ระหว่างวันที่ 19 ตุลาคม ถึง 17 พฤศจิกายน 2569 โดยระบุถึงแนวทางจำกัดจำนวนผู้ออกเหรียญในระยะเริ่มต้น และการกำหนดให้มีสินทรัพย์หนุนหลังเต็มจำนวน