บลจ.อเบอร์ดีน ประเมินตลาดหุ้นไทยช่วงที่เหลือของปีเคลื่อนไหวในกรอบ 1,500–1,600 จุด หากผลประกอบการไตรมาส 3 ยังแข็งแกร่ง ขณะที่นักลงทุนต่างชาติเริ่มกลับมาสนใจหุ้นไทยในรอบ 3–4 ปี ชูหุ้นธนาคารปันผลสูงกว่า 6% และหุ้นที่ได้รับประโยชน์จากการลงทุนด้าน AI พร้อมจับตาเงินลงทุนหมุนจากหุ้นใหญ่เข้าสู่หุ้นขนาดกลางและเล็ก
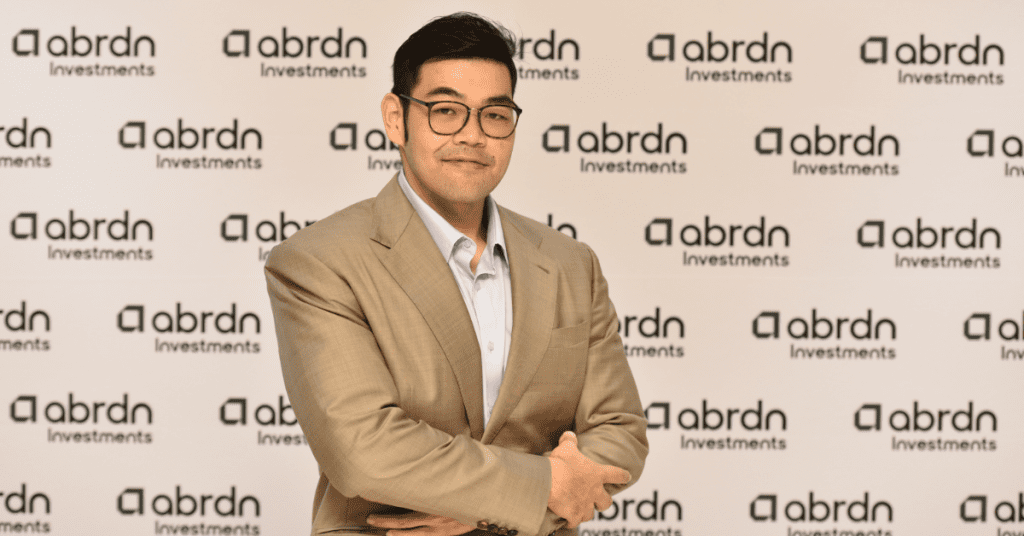
นายณัฐนนท์ อรัณยกานนท์ ผู้จัดการกองทุนหุ้นเอเชีย (Fund Manager, Asian Equities) บริษัทหลักทรัพย์จัดการกองทุน อเบอร์ดีน (ประเทศไทย) จำกัด เปิดเผยถึงแนวโน้มตลาดหุ้นไทยในช่วง 12 เดือนข้างหน้าว่า ในระยะสั้นตลาดหุ้นไทยมีแนวโน้มเคลื่อนไหวในกรอบแคบ หรือไซด์เวย์ เนื่องจากอยู่ระหว่างรอประกาศผลประกอบการบริษัทจดทะเบียน ขณะที่ปัจจัยต่างประเทศยังมีอิทธิพลต่อทิศทางตลาดมากกว่าปัจจัยภายในประเทศ ทำให้แม้จะมีข่าวดีเข้ามาสนับสนุน แต่ตลาดอาจปรับตัวขึ้นได้ไม่เต็มที่
ปัจจัยต่างประเทศที่ต้องติดตามยังคงเป็นนโยบายการเงินของธนาคารกลางสหรัฐ (เฟด) ทิศทางอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ (Bond Yield) รวมถึงความกังวลเกี่ยวกับแนวโน้มการลงทุนด้านปัญญาประดิษฐ์ (AI) ซึ่งอาจส่งผลต่อบรรยากาศการลงทุนทั่วโลก
อย่างไรก็ตาม หากปัจจัยต่างประเทศเริ่มคลี่คลายและไม่มีเหตุการณ์รุนแรงเข้ามากระทบ ตลาดหุ้นไทยยังมีโอกาสได้รับความสนใจเพิ่มขึ้น โดยเฉพาะหากอัตราการเติบโตของเงินลงทุนจากบริษัทเทคโนโลยีขนาดใหญ่ที่ให้บริการโครงสร้างพื้นฐานดิจิทัล หรือ Hyperscaler เริ่มชะลอลง แม้มูลค่าการลงทุนโดยรวมจะยังอยู่ในระดับสูง เนื่องจากฐานการลงทุนในช่วงที่ผ่านมาเพิ่มขึ้นมากแล้ว ซึ่งอาจทำให้นักลงทุนกระจายความสนใจไปยังตลาดหุ้นในอาเซียนมากขึ้น
จับตากำไรไตรมาส 3 หนุน SET ยืน 1,500–1,600 จุด
นายณัฐนนท์กล่าวว่า ปัจจัยสำคัญที่ต้องติดตามในช่วงที่เหลือของปีคือผลประกอบการบริษัทจดทะเบียนไตรมาส 3 หลังจากผลประกอบการไตรมาส 2 ที่ผ่านมาออกมาดีกว่าที่ตลาดกังวล แม้เป็นช่วงที่คาดว่าจะเริ่มเห็นผลกระทบจากราคาน้ำมันและสถานการณ์สงคราม แต่บริษัทจดทะเบียนไทยโดยรวมยังสามารถประคองผลประกอบการได้ และไม่ได้มีบริษัทที่สร้างความผิดหวังอย่างรุนแรงมากนัก
หากผลประกอบการไตรมาส 3 ยังรักษาระดับได้ใกล้เคียงกับไตรมาสก่อน ตลาดหุ้นไทยก็น่าจะสามารถยืนอยู่ในระดับปัจจุบันไปจนถึงสิ้นปี โดยคาดว่าจะเคลื่อนไหวในกรอบประมาณ 1,500–1,600 จุด ส่วนแนวโน้มปีหน้ายังต้องประเมินอีกครั้ง เนื่องจากเริ่มมีปัจจัยบางอย่างที่อาจสร้างโอกาสให้ตลาดหุ้นไทยในระยะถัดไป
ต่างชาติเริ่มกลับมาสนใจหุ้นไทยในรอบ 3–4 ปี ชี้การเมืองมีเสถียรภาพขึ้น
นายณัฐนนท์กล่าวว่า ปีนี้เป็นปีแรกในรอบประมาณ 3–4 ปีที่เริ่มได้รับการติดต่อสอบถามจากนักลงทุนต่างชาติมากขึ้น สะท้อนว่านักลงทุนต่างชาติเริ่มกลับมาให้ความสนใจตลาดหุ้นไทย โดยเฉพาะหุ้นกลุ่มธนาคาร แม้เศรษฐกิจไทยโดยรวมอาจยังไม่ได้เปลี่ยนแปลงอย่างมีนัยสำคัญ แต่บรรยากาศการลงทุนในมุมมองของนักลงทุนต่างชาติเริ่มปรับตัวดีขึ้น ส่วนหนึ่งมาจากความไม่แน่นอนทางการเมืองที่ลดลงหลังจากการยุบสภาเมื่อปลายปีที่ผ่านมาและการเลือกตั้งใหม่ องค์ประกอบของรัฐบาลปัจจุบันถือว่ามีความแข็งแกร่งกว่าบางช่วงก่อนหน้า ซึ่งหากรัฐบาลสามารถดำเนินนโยบายหรือปรับเปลี่ยนมาตรการต่าง ๆ ได้มากขึ้น ก็อาจช่วยสร้างความเชื่อมั่นให้กับนักลงทุนได้
อย่างไรก็ตาม เศรษฐกิจไทยยังมีข้อจำกัด โดยเฉพาะปัญหาหนี้ครัวเรือนที่แม้จะปรับลดลงบ้าง แต่ยังไม่สามารถกล่าวได้ว่าเศรษฐกิจไทยกลับมาแข็งแกร่งอย่างเต็มที่ ขณะที่ธุรกิจที่ได้รับประโยชน์จากการฟื้นตัวก็ยังจำกัดอยู่เพียงบางกลุ่ม
ทั้งนี้ ต้องแยกระหว่างภาพเศรษฐกิจไทยกับตลาดหุ้นไทย เนื่องจากบริษัทจดทะเบียนบางแห่งไม่ได้พึ่งพากำลังซื้อภายในประเทศทั้งหมด โดยเฉพาะกำลังซื้อของประชาชนระดับล่าง ดังนั้น แม้เศรษฐกิจโดยรวมยังไม่ดีนัก แต่ไม่ได้หมายความว่าบริษัทจดทะเบียนทุกแห่งจะได้รับผลกระทบในระดับเดียวกัน
บริษัทจดทะเบียนหันจ่ายปันผลมากขึ้น เงินเริ่มหมุนเข้าหุ้นกลาง–เล็ก
อีกหนึ่งการเปลี่ยนแปลงที่เห็นชัดในช่วง 1–2 ปีที่ผ่านมา คือบริษัทจดทะเบียนไทยเริ่มให้ความสำคัญกับการคืนผลตอบแทนแก่ผู้ถือหุ้น (Shareholder Return) มากขึ้น ทั้งการซื้อหุ้นคืน การจ่ายเงินปันผล และการจ่ายเงินปันผลพิเศษ
ในช่วงก่อนหน้านี้มีหลายบริษัทดำเนินโครงการซื้อหุ้นคืน แต่เมื่อราคาหุ้นเริ่มฟื้นตัว บริษัทบางแห่งก็ลดการซื้อหุ้นคืนลง ขณะที่หลายบริษัทเริ่มจ่ายเงินปันผลมากขึ้น ซึ่งถือเป็นแนวโน้มที่ดีสำหรับตลาดหุ้นไทย เนื่องจากในภาวะที่บริษัทไม่สามารถสร้างการเติบโตได้มากนัก การคืนผลตอบแทนให้ผู้ถือหุ้นผ่านเงินปันผลหรือวิธีการอื่นก็เป็นปัจจัยที่ช่วยสร้างความเชื่อมั่นให้กับนักลงทุนได้
ขณะเดียวกัน เริ่มเห็นการหมุนเงินลงทุนจากหุ้นขนาดใหญ่ไปสู่หุ้นขนาดกลางและขนาดเล็กมากขึ้น หลังจากในช่วง 1–2 ปีที่ผ่านมา หุ้นกลุ่มดังกล่าวได้รับผลกระทบจากปัญหาของบริษัทขนาดเล็กบางแห่ง จนทำให้ความสนใจของนักลงทุนลดลงอย่างมาก
แต่เมื่อดัชนีตลาดหุ้นเริ่มฟื้นตัว และหุ้นขนาดใหญ่หลายตัวปรับขึ้นไปแล้ว นักลงทุนก็เริ่มกลับมามองหุ้นขนาดกลางและขนาดเล็กที่ยังมีโอกาสเติบโตจากปัจจัยเฉพาะตัว ไม่ว่าจะเป็นการเพิ่มส่วนแบ่งตลาดหรือการขยายธุรกิจ โดยไม่จำเป็นต้องพึ่งพาการฟื้นตัวของเศรษฐกิจโดยรวมทั้งหมด
นายณัฐนนท์กล่าวว่า การกระจายเงินลงทุนมายังหุ้นขนาดกลางและเล็กเริ่มเห็นชัดเจนขึ้นในช่วงประมาณ 3 เดือนที่ผ่านมา จากเดิมที่การปรับขึ้นของตลาดกระจุกตัวอยู่ในหุ้นขนาดใหญ่ โดยเฉพาะหุ้นในดัชนี SET50
ทั้งนี้ หากพิจารณามูลค่าตลาดโดยรวมที่ระดับอัตราส่วนราคาต่อกำไร (P/E) ประมาณ 15–16 เท่า ถือว่าอยู่ในระดับค่อนข้างสมเหตุสมผลเมื่อเทียบกับอดีต ทำให้โอกาสที่ดัชนีจะปรับขึ้นแรงจากหุ้นขนาดใหญ่เพียงอย่างเดียวอาจมีไม่มากนัก
แม้ดัชนีตลาดหุ้นโดยรวมจะเคลื่อนไหวในกรอบแคบ แต่การกระจายตัวของหุ้นที่ปรับขึ้นและลงในตลาดอาจไม่ได้อ่อนแอมากเท่าที่สะท้อนผ่านดัชนี อย่างไรก็ตาม ยังไม่สามารถยืนยันตัวเลขในส่วนนี้ได้อย่างชัดเจน
ชูหุ้นแบงก์ปันผลกว่า 6% ลุ้นสินเชื่อพลิกบวกหนุนราคาหุ้น
สำหรับกลยุทธ์การลงทุน นายณัฐนนท์ยังมองว่าหุ้นกลุ่มธนาคารมีความน่าสนใจ โดยเฉพาะธนาคารบางแห่งที่ให้อัตราผลตอบแทนเงินปันผลมากกว่า 6% และยังมีมูลค่าหุ้นที่น่าสนใจเมื่อเทียบกับธนาคารในภูมิภาค
แม้ตลาดหุ้นไทยจะปรับตัวขึ้นมาเกือบ 30% แล้ว ทำให้นักลงทุนบางส่วนเริ่มขายทำกำไรและนำเงินออกจากตลาด แต่หากประเทศไทยสามารถเข้าสู่วัฏจักรการลงทุนรอบใหม่ได้จริง ก็ยังมีโอกาสที่ดัชนีตลาดหุ้นจะปรับตัวขึ้นต่อ รวมถึงหุ้นกลุ่มธนาคารด้วย
ปัจจัยสำคัญคือความสามารถในการทำกำไรต่อส่วนของผู้ถือหุ้น (ROE) หากปรับตัวดีขึ้น ก็อาจทำให้ตลาดเพิ่มมูลค่าหุ้นธนาคาร (Re-rating) ขณะที่การกลับมาของวัฏจักรการลงทุนอาจช่วยให้ความต้องการสินเชื่อฟื้นตัว หลังจากสินเชื่อของระบบธนาคารไทยหดตัวต่อเนื่องในช่วงที่ผ่านมา
หากสินเชื่อสามารถหยุดหดตัวและกลับมาเติบโตเป็นบวกได้อย่างน้อย 2 ไตรมาสติดต่อกัน ก็อาจช่วยเพิ่มความเชื่อมั่นให้กับนักลงทุนต่างชาติ และเป็นแรงสนับสนุนให้หุ้นธนาคารรวมถึงตลาดหุ้นไทยปรับตัวขึ้นต่อได้
ในด้านความสามารถในการจ่ายเงินปันผล นายณัฐนนท์มองว่าธนาคารยังมีศักยภาพจ่ายเงินปันผลในระดับสูง แม้ส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) จะปรับลดลงในช่วงที่ผ่านมา
ปัจจุบันอัตราดอกเบี้ยนโยบายอยู่ที่ 1% และมองว่าโอกาสที่ธนาคารแห่งประเทศไทยจะปรับลดดอกเบี้ยเพิ่มเติมค่อนข้างต่ำ เนื่องจากต้องคำนึงถึงเงินเฟ้อและการรักษาพื้นที่ในการดำเนินนโยบายการเงิน หากอัตราดอกเบี้ยไม่ปรับลดลงอีก แรงกดดันต่อส่วนต่างรายได้ดอกเบี้ยสุทธิของธนาคารก็น่าจะลดลง โดยปัจจัยสำคัญจะอยู่ที่การควบคุมคุณภาพสินทรัพย์
ทั้งนี้ ในช่วง 2–3 ปีที่ผ่านมา ธนาคารไม่ได้เร่งขยายสินเชื่อมากนัก ทำให้ความเสี่ยงด้านคุณภาพสินทรัพย์อาจไม่ได้รุนแรงเท่าช่วงที่มีการขยายสินเชื่อสูง หากสินเชื่อกลับมาเติบโตและอัตราดอกเบี้ยไม่ได้ปรับลดลงอีก ความเสี่ยงด้านลบต่อผลประกอบการธนาคารก็น่าจะมีไม่มากนัก