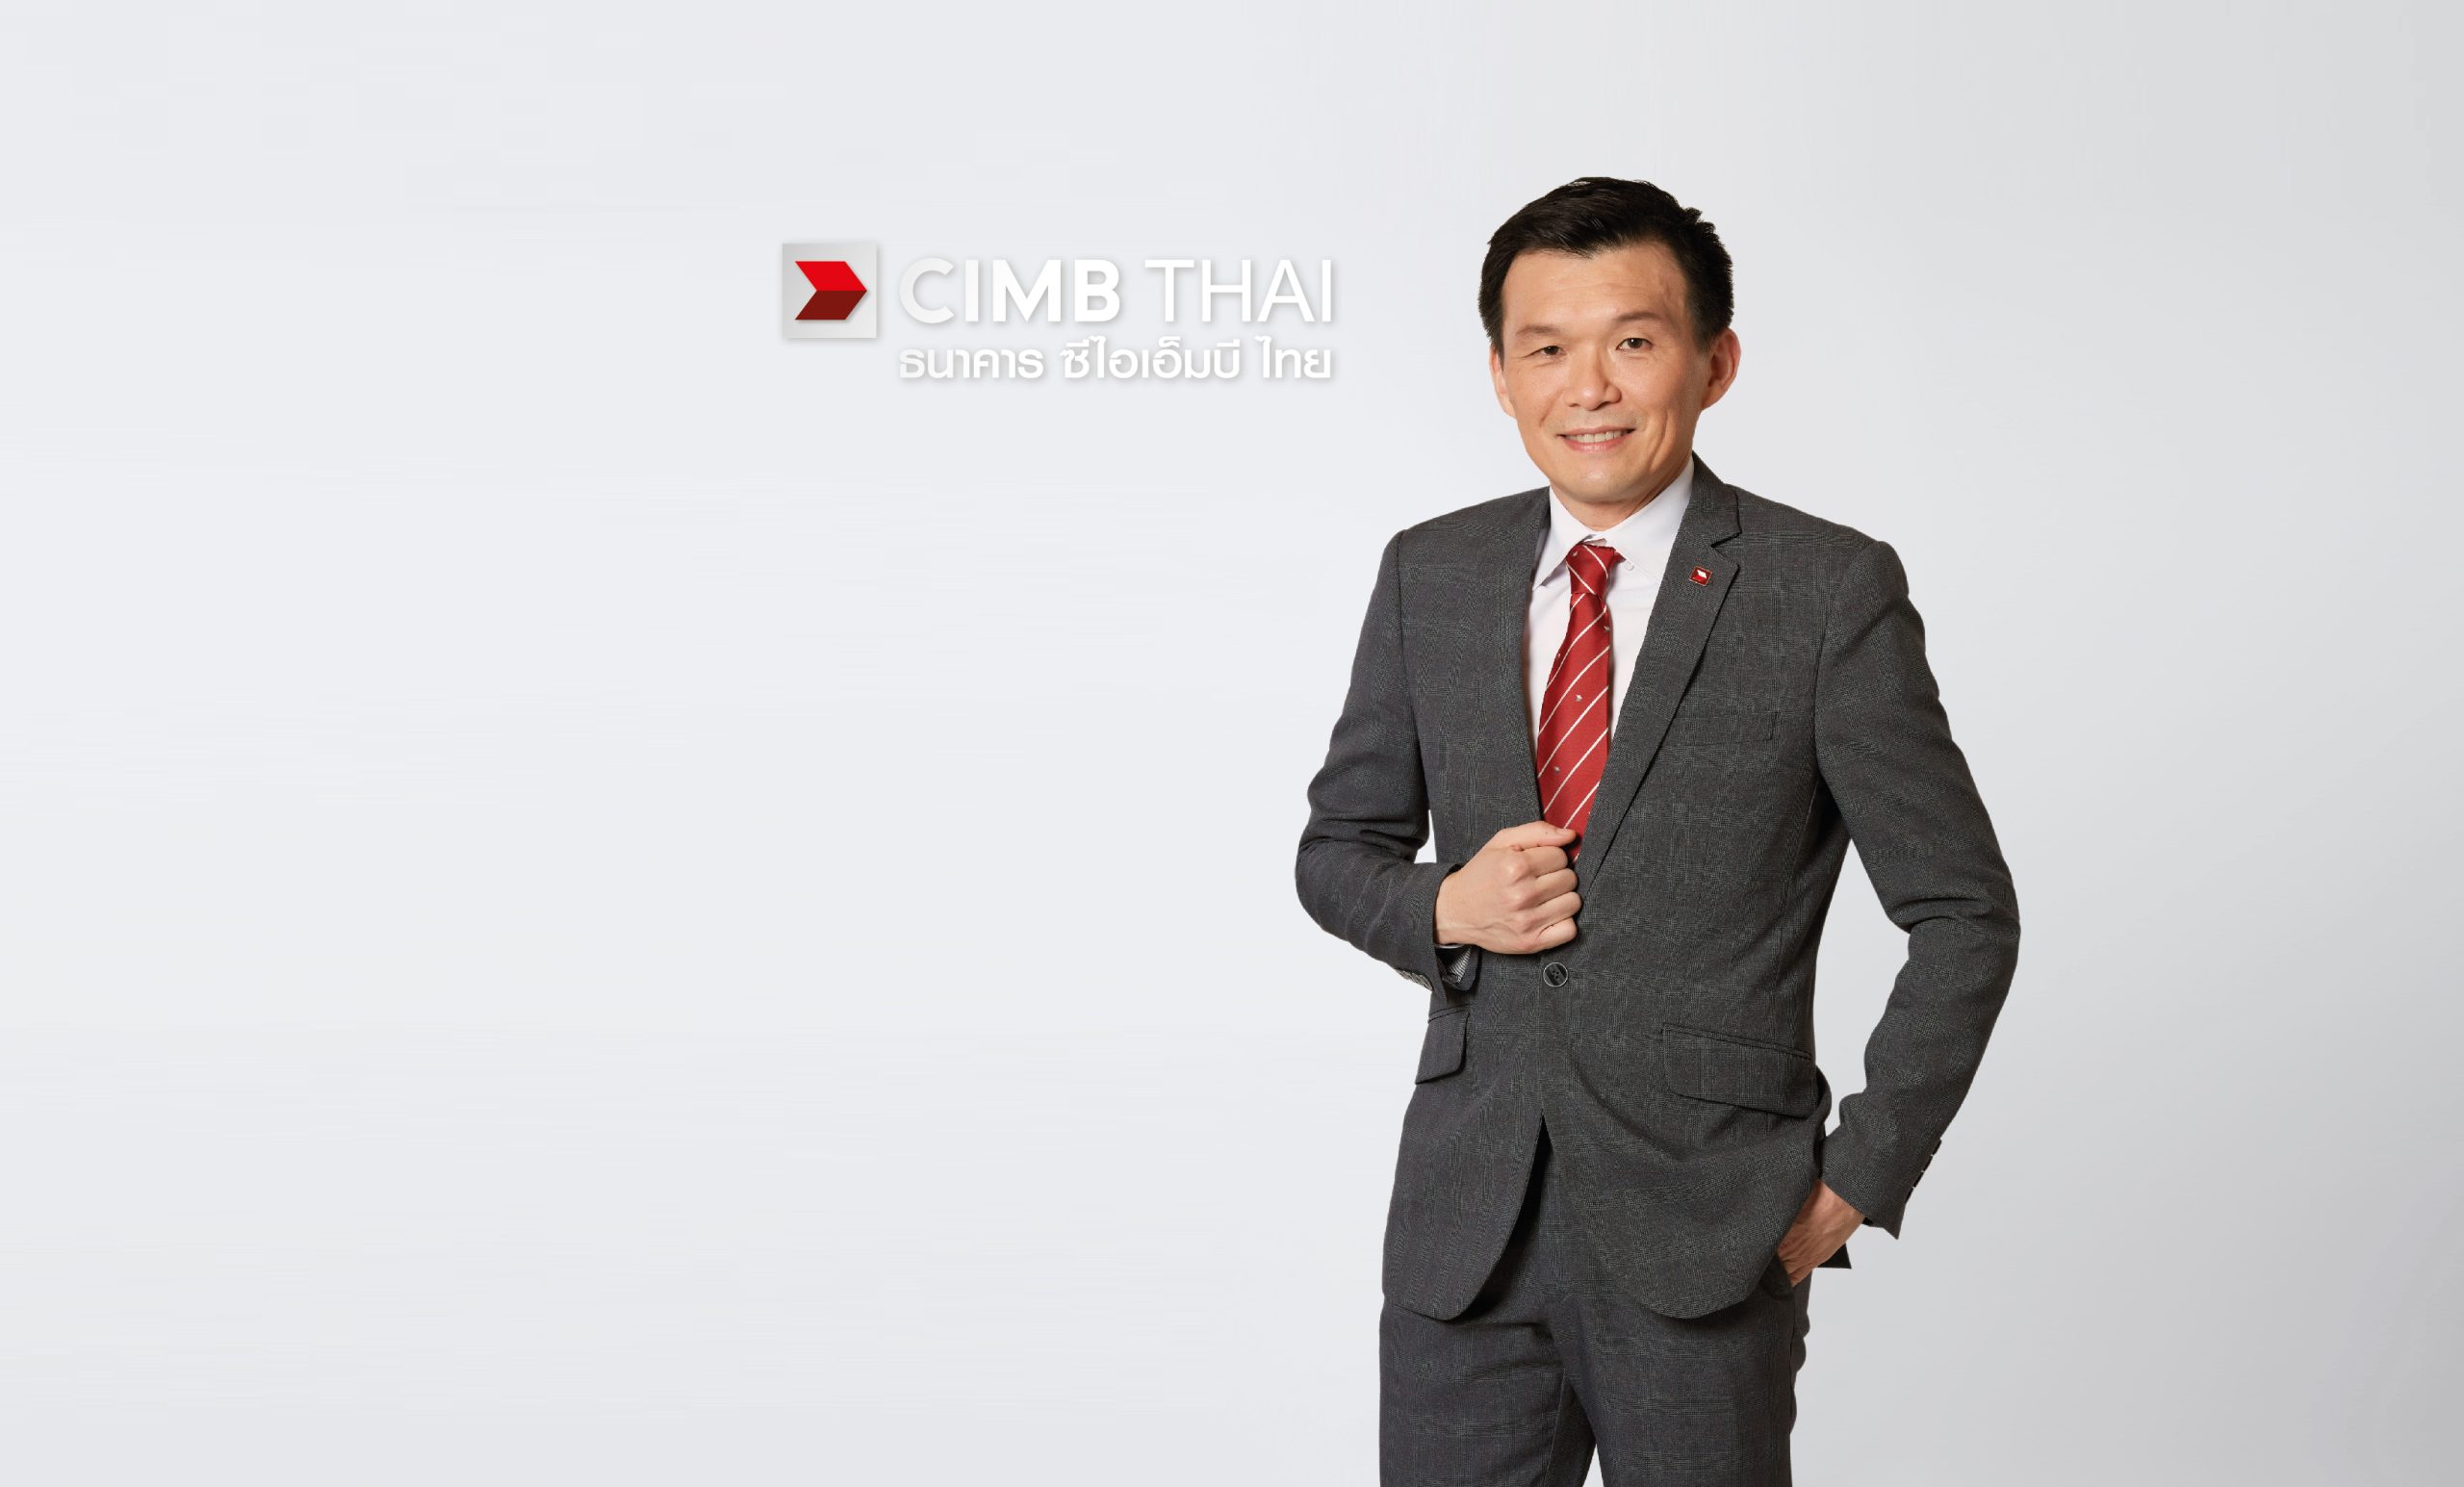
พอล วอง ชี คิน กรรมการผู้จัดการใหญ่และประธานเจ้าหน้าที่บริหาร ธนาคาร ซีไอเอ็มบี ไทย เปิดเผยว่า ผลการดำเนินงานของกลุ่มธนาคาร สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2565 มีกำไรสุทธิจำนวน 3,033.1 ล้านบาท เพิ่มขึ้นจำนวน 592.5 ล้านบาท หรือร้อยละ 24.3 เมื่อเปรียบเทียบผลกำไรสุทธิของงวดเดียวกันปี 2564 สาเหตุหลักเกิดจากการควบคุมค่าใช้จ่ายที่ดีขึ้น และผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นลดลงร้อยละ 39.4 เนื่องจากการลดลงของการด้อยค่าของสินทรัพย์ ในขณะที่รายได้จากการดำเนินงานลดลงร้อยละ 2.9
รายได้จากการดำเนินงาน สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2565 ลดลงจำนวน 406.5 ล้านบาท หรือร้อยละ 2.9 เป็นจำนวน 13,753.5 ล้านบาท เมื่อเปรียบเทียบกับงวดเดียวกันปี 2564 เนื่องจากการลดลงของรายได้ดอกเบี้ยสุทธิจำนวน 346.0 ล้านบาท หรือร้อยละ 3.5
เนื่องจากการเพิ่มขึ้นของค่าใช้จ่ายดอกเบี้ยและการลดลงของรายได้ดอกเบี้ยจากเงินให้สินเชื่อและธุรกิจเช่าซื้อรายได้จากการดำเนินงานอื่นลดลงจำนวน 107.9 ล้านบาท หรือร้อยละ 3.9 สาเหตุหลักมาจากการลดลงของกำไรสุทธิจากการขายเงินลงทุน สุทธิกับการเพิ่มขึ้นของรายได้ค่าธรรมเนียมและบริการสุทธิจำนวน 47.5 ล้านบาท หรือร้อยละ 3.4ส่วนใหญ่เกิดจากการเพิ่มขึ้นของรายได้ค่าธรรมเนียมการจัดจำหน่าย
ค่าใช้จ่ายในการดำเนินงานสำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2565 เปรียบเทียบกับงวดเดียวกันปี 2564 คงที่ ส่วนใหญ่เกิดจากการบริหารจัดการเพื่อควบคุมค่าใช้จ่ายที่ดีขึ้น อย่างไรก็ตามอัตราส่วนค่าใช้จ่ายในการดำเนินงานต่อรายได้จากการดำเนินงานสำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2565 อยู่ที่ร้อยละ 57.1 เพิ่มขึ้นเมื่อเทียบกับงวดเดียวกันของปี 2564อยู่ที่ ร้อยละ 55.5 เนื่องจากรายได้จากการดำเนินงานลดลง
อัตราส่วนรายได้ดอกเบี้ยสุทธิต่อสินทรัพย์เฉลี่ย (Net Interest Margin – NIM) สำหรับปี 2565 อยู่ที่ร้อยละ 2.7 ลดลงจากงวดเดียวกันปี 2564 อยู่ที่ร้อยละ 3.1 เป็นผลจากต้นทุนเงินฝากที่เพิ่มขึ้นในขณะที่อัตราผลตอบแทนของเงินให้สินเชื่อลดลง
วันที่ 31 ธันวาคม 2565 เงินให้สินเชื่อสุทธิจากรายได้รอตัดบัญชี (รวมเงินให้สินเชื่อซึ่งค้ำประกันโดยธนาคารอื่นและเงินให้สินเชื่อแก่สถาบันการเงิน) ของกลุ่มธนาคารอยู่ที่ 235.3 พันล้านบาท เพิ่มขึ้นร้อยละ 11.0 เมื่อเทียบกับเงินให้สินเชื่อ ณ วันที่ 31ธันวาคม 2564 กลุ่มธนาคารมีเงินฝาก
(รวมตั๋วแลกเงิน หุ้นกู้ และผลิตภัณฑ์ทางการเงินบางประเภท) จำนวน 289.7 พันล้านบาท เพิ่มขึ้นร้อยละ 21.0 จากสิ้นปี 2564 ซึ่งมีจำนวน 239.5 พันล้านบาท อัตราส่วนสินเชื่อต่อเงินฝาก (the Modified Loan to Deposit Ratio) ของกลุ่มธนาคารลดลงเป็นร้อยละ 81.2 จากร้อยละ 88.5 ณ วันที่ 31 ธันวาคม 2564
สินเชื่อด้อยคุณภาพ (NPLs) อยู่ที่ 7.8 พันล้านบาท อัตราส่วนสินเชื่อด้อยคุณภาพ ต่อเงินให้สินเชื่อทั้งสิ้นอยู่ที่ร้อยละ 3.3 ลดลงเมื่อเทียบกับ ณ วันที่ 31 ธันวาคม 2564 อยู่ที่ร้อยละ 3.7 สาเหตุหลักจากการขายสินเชื่อด้อยคุณภาพในปี 2565 การบริหารจัดการความเสี่ยงที่มีประสิทธิภาพ การปรับปรุงการบริหารคุณภาพสินทรัพย์และกระบวนการในการเก็บหนี้
อัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ ณ วันที่ 31 ธันวาคม 2565 อยู่ที่ร้อยละ 114.6 ลดลงจากวันที่ 31 ธันวาคม 2564 ซึ่งอยู่ที่ร้อยละ 117.5 ค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นของกลุ่มธนาคารอยู่ที่จำนวน 8.2 พันล้านบาท เป็นเงินสำรองส่วนเกินตามเกณฑ์ธนาคารแห่งประเทศไทยจำนวน 1.5 พันล้านบาท
เงินกองทุนรวมของกลุ่มธนาคาร ณ สิ้นวันที่ 31 ธันวาคม 2565 มีจำนวน 57.6 พันล้านบาท คิดเป็นอัตราส่วนเงินกองทุนรวมต่อสินทรัพย์เสี่ยงร้อยละ 21.8 โดยเป็นอัตราส่วนเงินกองทุนชั้นที่ 1 ร้อยละ 16.1